以前の私は「一人ぐらしの老後も、なんとかなるだろう」と、どこか漠然と考えていました。
楽観的だったわけでなく、具体的な数字と向き合うことがありませんでした。

そんな私の考えが変わったのは、父の生活や介護に携わったことがきっかけです。
毎月どれくらいのお金が必要なのか。
医療費や介護だけでなく、日々の生活費、家電の買い替え、突然の出費への備えなど、
想像していた以上に「暮らしを続けるためのお金」が必要になることを実感しました。
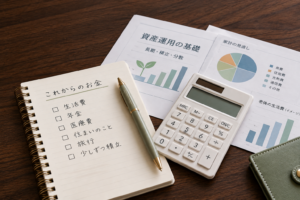
そこで、まずは現在の生活費を書き出し、年金定期便を見ながら、おおよその年金額も確認しました。
今の生活水準を維持するには、
年金でどこまでまかなえるのか、
毎月どれくらい不足するのか。
そして生活防衛資金として、どれくらい準備する必要があるのか。
一つひとつ数字にしてみると、「なんとかなる」という漠然とした考えだけでは、
近い将来は乗り切れないと感じました。
一方で、「もう遅い」「どうにもならない」と悲観する気持ちにもなりませんでした。
現実を知ったからこそ、「今からできることを始めよう」と考えられるようになったのです。
若いうちは、収入を増やすという選択肢があります。
しかし60歳を過ぎると、働き方や収入増にはどうしても限界があります。
さらに、この数年の物価上昇が大きな懸念材料です。
毎年2%程度の物価上昇が続くだけでも、10年後には今100万円で買えるものは実質約82万円分となり、今100万円かかる生活には約122万円が必要になります。
つまり現金を持っているだけでは、暮らしを維持することが少しずつ難しくなっていく未来が待ってます。
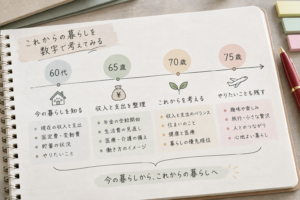
だから私は、「今ある貯蓄をどう守り、どう活かしていくか」を考えるようになりました。
投資は、お金を増やすことだけが目的ではありません。
これから先も、自分らしい暮らしを続けていくために、限られた資産と向き合い、
将来に備えるための一つの方法だと考えています。
私の投資は、大きく増やすことを目指すものではなく、これからの暮らしを支えるための準備として始まりました。
コメント